Bir kuyumcuya "bugün ne kazandın?" diye sorulduğunda iki farklı cevap alınabilir. Biri kasadaki paraya bakıp TL söyler, diğeri defterine bakıp "iki gram has yukarıdayım" der. İkinci cevap, kuyumculuğun doğasına daha uygundur. Çünkü kuyumcunun ana varlığı paradan önce altındır ve altının TL karşılığı gün içinde defalarca değişir.
TL bakiye neden yanıltır?
Varsayalım sabah kasada ve vitrinde toplam 2 kilogram has karşılığı altın var. Gün içinde hiçbir satış yapılmasa bile has kuru yüzde bir yükselirse, TL bazında işletmenin değeri de yüzde bir artmış görünür. Aynı gün kur düşseydi, hiçbir hata yapılmamasına rağmen değer azalmış görünecekti. TL bazlı rapor, işletmenin performansını piyasanın hareketiyle karıştırır.
Asıl tehlike tersine durumdadır: kur yükselirken yapılan hatalı satışlar TL bazlı raporda gizlenir. Bir bilezik düşük işçilikle satıldıysa ya da bir hurda alışında ayar yanlış girildiyse, kurun yükselişi bu kaybı örter. Ay sonunda kasa "fazla" görünür, ama has bazında bakıldığında gram kaybedilmiştir.
Has pozisyonu: kuyumcunun gerçek bakiyesi
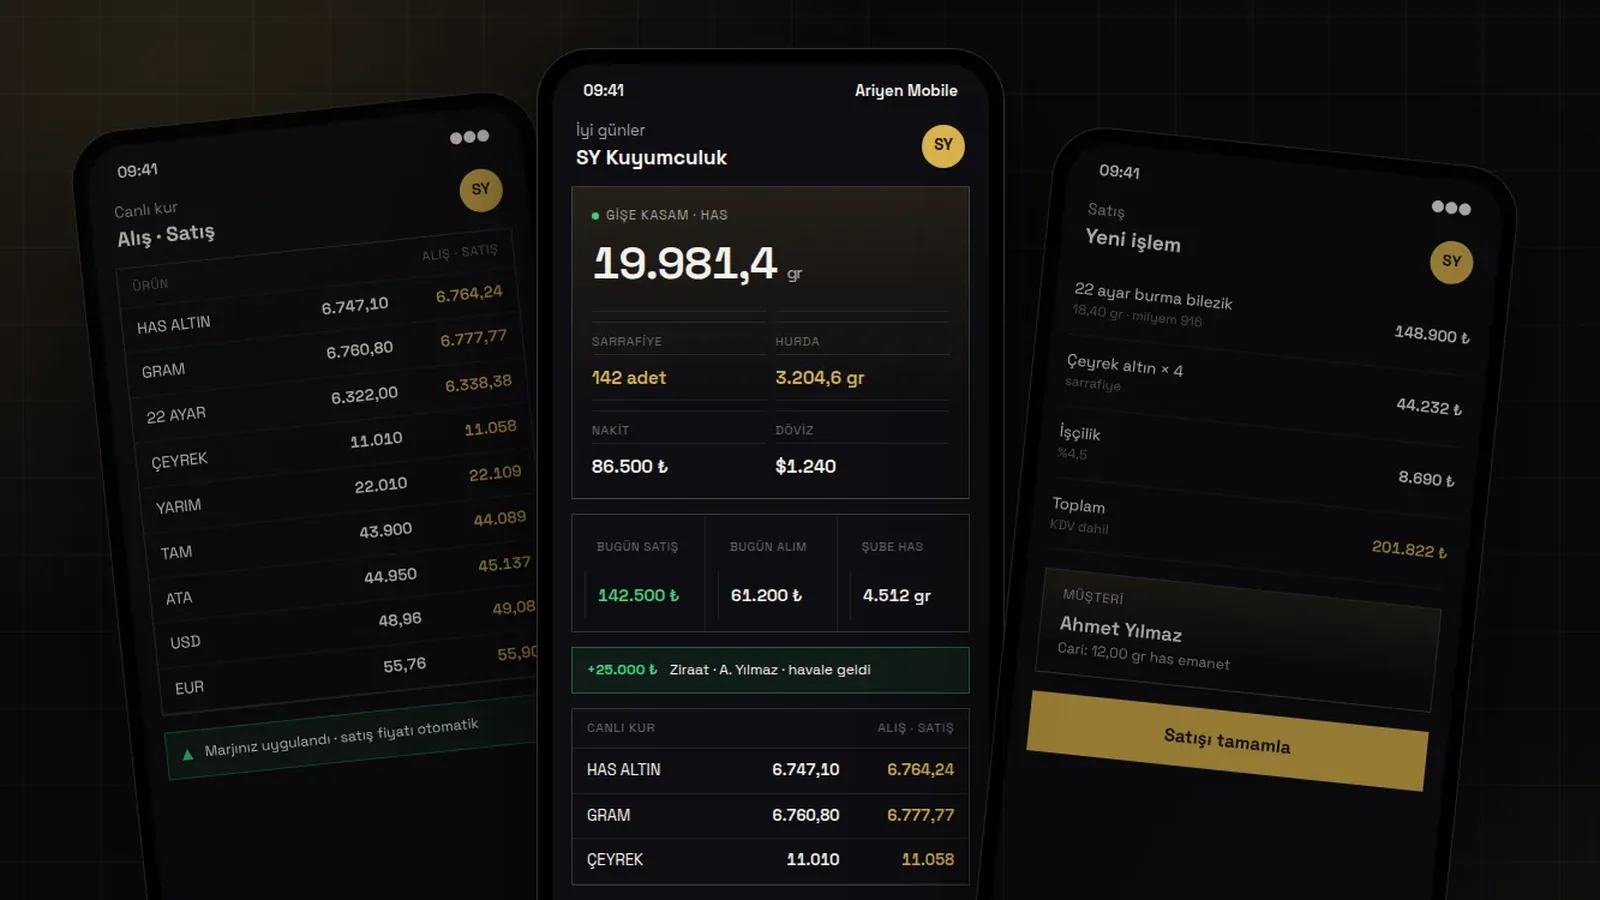
Has pozisyonu, işletmedeki bütün altın varlığının saf altın karşılığıdır. 22 ayar bilezikler 916 milyem, 14 ayar ürünler 585 milyem, sarrafiye kendi ağırlık ve milyemiyle hesaplanır; hepsi toplanır ve tek bir gram rakamına dönüşür. Nakit, döviz ve banka bakiyeleri bu rakamın yanında ayrı tutulur.
Has pozisyonu iki soruya net cevap verir: "Bugün altın olarak büyüdüm mü?" ve "Kur riskine ne kadar açığım?" Kuyumcu satış yaptığında altını paraya çevirir; alış yaptığında parayı altına çevirir. Gün sonunda has pozisyonunun değişimi, kurdan bağımsız olarak ticari başarıyı gösterir. Milyem ve has dönüşümünü milyem hesaplama rehberimizde örneklerle anlattık.
Cari hesapta da gram
Has düşüncesi kasayla sınırlı kalmamalıdır. Vadeli satışta müşterinin borcu TL yazılırsa, ödeme günü geldiğinde kur yükselmişse işletme zarar eder. Borcun has gram olarak yazılması bu riski ortadan kaldırır: müşteri 12 gram has borçluysa, ödeme günündeki kurla 12 gram has karşılığını öder. Kısmi ödemeler de gram olarak düşülür.
Aynı mantık emanette geçerlidir. Müşterinin emanet bıraktığı altın, işletmenin varlığı değildir; has pozisyonunda ayrı bir satır olarak izlenmelidir. Emanet ile işletme altını karışırsa, gün sonu sayımı ne kadar dikkatli yapılırsa yapılsın yanlış sonuç verir. Cari ve emanet tarafını cari takip rehberimizde ayrıntılı işledik.
Gişe kasası ve personel bazlı has
Birden fazla personelin satış yaptığı dükkânlarda has takibi kişi bazına iner. Her personel güne belirli miktarda sarrafiye, gram altın ve nakitle başlar; gün içinde yaptığı satış ve alışlar kendi gişe kasasına işlenir. Gün sonunda personelin teslim ettiği has ile sistemin beklediği has karşılaştırılır.
Bu yapı hem hatayı hem suistimali görünür kılar. Fark varsa hangi kasada, hangi işlemde oluştuğu bellidir. Gişe zimmeti düzenini gişe kasası yazımızda ele aldık.
Gün sonu has mutabakatı
Has bazlı gün sonu dört adımdan oluşur:
- Gün başı has: Önceki günün kapanış bakiyesi.
- Hareketler: Alışlarla gelen has eklenir, satışlarla çıkan has düşülür; şubeler arası transferler ve rafineriye gönderilen hurda ayrı satırlarda görünür.
- Beklenen has: Gün başı artı hareketler.
- Sayılan has: Kasadaki ve vitrindeki ürünlerin gerçek sayımı; sarrafiye adetle, gramlı ürün tartıyla.
Beklenen ile sayılan arasındaki fark küçük bir tolerans içindeyse gün kapanır; değilse fark ayar, tartı ya da kayıt hatasına işaret eder. Ariyen'de yuvarlama toleransı has bazında binde yarım gramdır; bu, tartı hassasiyetinden kaynaklanan farkları hatadan ayırmayı kolaylaştırır.
Kâr hesabı: TL ve has birlikte
Kuyumcunun kârı iki boyutludur. Bir satıştan elde edilen işçilik ve marj TL olarak kazanılır; aynı satışta çıkan altının yerine koyma maliyeti ise has olarak düşünülür. En sağlıklı rapor, her satışın TL kârını ve has kârını birlikte gösteren rapordur. Böylece "bu ay çok sattım ama altın azaldı" ya da "az sattım ama has pozisyonum güçlendi" gibi durumlar açıkça görülür.
Ariyen'in Web raporlarında satış kârı hem TL hem has gram olarak listelenir; şube karşılaştırmasında da iki değer yan yana durur. Core tarafında her satışın has etkisi işlem anında hesaplanır.
Kur riskini yönetmek
Has düşüncesi, kur riskini bilinçli yönetmeyi de sağlar. Has pozisyonu hedefin üstündeyse ve kur yüksekse, fazlanın bir kısmını paraya çevirmek mantıklı olabilir; kur düşükken hurda alışları pozisyonu doldurmak için fırsattır. Bu kararlar, gerçek pozisyon gram olarak bilinmeden sağlıklı verilemez.
Has fiyatının oluşumu ve piyasa verileri için Borsa İstanbul Kıymetli Madenler Piyasası sayfası iyi bir başlangıç noktasıdır; günlük fiyatları sitemizdeki canlı piyasalar sayfasında da izleyebilirsiniz.
Geçiş nasıl yapılır?
TL bazlı defterden has bazlı takibe geçişin ilk adımı bir açılış sayımıdır: vitrindeki ve kasadaki bütün ürünler ayar ve gramla kayda girer, sarrafiye adetle sayılır, açık cari hesaplar gram karşılığına çevrilir. Bu sayım bir kez doğru yapıldığında, sonraki her işlem has bakiyesini kendiliğinden günceller.
Rakamlarla bir hafta
Basit bir örnek has düşüncesinin farkını gösterir. Bir kuyumcu pazartesi sabahı 1.500 gram has karşılığı altınla haftaya başlıyor. Hafta boyunca 420 gram has karşılığı ürün satıyor, 380 gram has karşılığı hurda ve sarrafiye alıyor. Cuma akşamı has pozisyonu 1.460 gram; yani altın olarak 40 gram azalmış. Aynı hafta has kuru yükseldiği için TL bazlı değerleme işletmeyi haftaya göre daha zengin gösteriyor.
TL rakamına bakan bir işletme sahibi "iyi bir hafta geçti" diye düşünebilir. Has rakamına bakan ise şunu sorar: satılan 420 gramın işçiliği ve marjı, azalan 40 gramı karşılıyor mu? Eğer satışlardan elde edilen TL kârı 40 gram hası yeniden almaya yetmiyorsa, işletme kurdan bağımsız olarak küçülmüştür. Bu soru, TL bazlı kasada hiç sorulmaz.
Sarrafiyenin has karşılığı
Sarrafiye adet olarak satılır ama has pozisyonuna gram olarak girer. Her sarrafiye türünün bilinen bir ağırlığı ve milyemi vardır; stoktaki çeyrek, yarım, tam ve ata adetleri bu değerlerle çarpılarak has toplamına eklenir. Yeni ve eski üretim sarrafiye arasındaki fiyat farkı ise piyasa makasından gelir, has içeriğinden değil. Bu yüzden sarrafiye stoğu hem adet hem has olarak raporlanmalıdır: adet, tezgâhta ne satılabileceğini; has, işletmenin gerçek varlığını gösterir.
Hurda ve rafineri döngüsü
Hurda alışları has pozisyonunu artırır, rafineriye gönderilen hurda ise pozisyondan çıkar ve karşılığında külçe ya da nakit gelir. Rafineriden dönen hasın, gönderilen hurdanın hesaplanan has karşılığıyla karşılaştırılması, alış sırasında ayarın doğru okunup okunmadığını gösterir. Fark düzenli olarak aynı yönde çıkıyorsa, alışta kullanılan ayar kontrol yöntemi ya da hurda makası gözden geçirilmelidir. Hurda stok katmanını stok katmanları yazımızda ayrıca anlattık.
Personele has düşüncesini anlatmak
Has bazlı takibin en zor kısmı teknik değil, alışkanlıktır. Yıllardır TL ile konuşan personel için "bugün iki gram eksiğiz" cümlesi soyut gelebilir. En etkili yöntem, gün sonu raporunu has üzerinden okumaktır: her akşam kasada has pozisyonu ve günün has değişimi birlikte konuşulursa, birkaç hafta içinde bu dil dükkânın doğal dili olur. Satış ekranında her ürünün has karşılığının görünmesi de personelin gramla düşünmesine yardım eder.
Ariyen'de kurulum sırasında eski programınızdaki ürün ve cari kayıtları taşınır, açılış has bakiyesi birlikte oluşturulur. Sistemi ücretsiz deneyerek kendi rakamlarınızla görebilir, kasa takibi rehberimize göz atabilirsiniz.
Sık sorulan sorular
Has bazlı kasa ne demek?
Kasadaki altın, sarrafiye ve hurdanın tamamının saf altın (1000 milyem) karşılığı gram olarak izlenmesidir. Nakit ve döviz ayrı tutulur, altın varlığı kurdan bağımsız gramla okunur.
TL bazlı takip neden yanıltıcı?
Altın fiyatı yükselince stoğun TL değeri artar ve satış yapılmamış olsa bile kâr varmış gibi görünür; fiyat düşünce tersi olur. Gerçek pozisyon ancak has gramla anlaşılır.
Gün sonunda has farkı nasıl bulunur?
Gün başı has bakiyesine alışlar eklenir, satışlar düşülür; çıkan beklenen has ile sayılan has karşılaştırılır. Fark ayar, tartı ya da kayıt hatasına işaret eder.